TVA : fin de la déclaration annuelle CA12, une réforme importante à anticiper pour 2027 !
À compter du 1er janvier 2027, le régime simplifié de TVA disparaît. Une réforme qui va modifier les habitudes déclaratives de nombreuses entreprises.
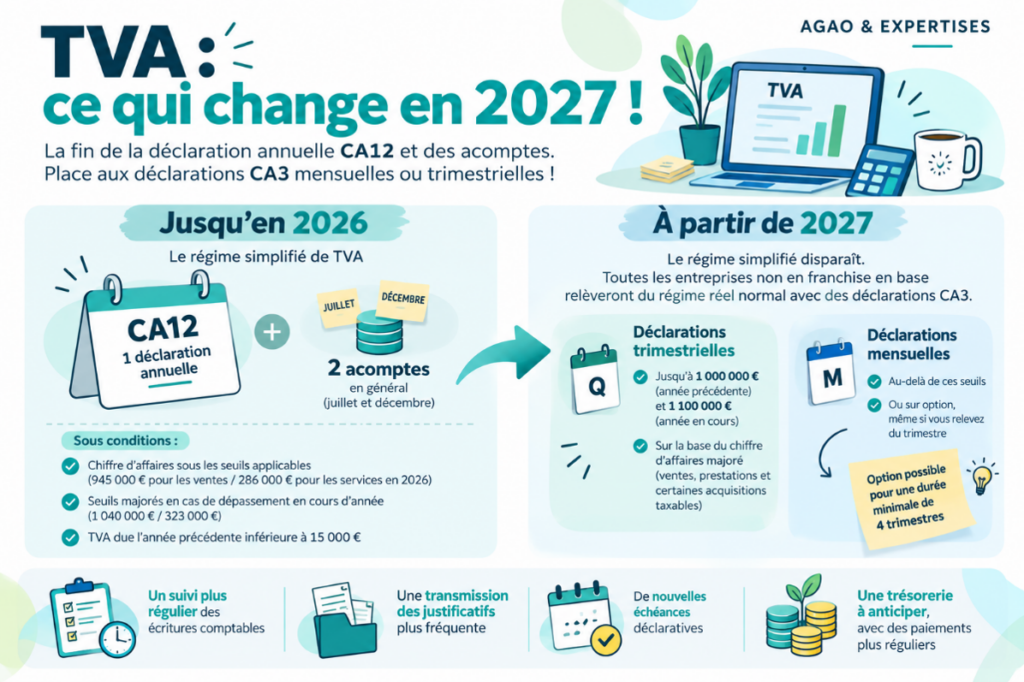
Fini le principe d’une déclaration annuelle accompagnée d’acomptes : place à des déclarations de TVA mensuelles ou trimestrielles !
Aujourd’hui, comment fonctionne le régime simplifié de TVA ?
En 2026, les entreprises soumises à la TVA peuvent bénéficier du régime simplifié lorsque leur chiffre d’affaires annuel hors taxes ne dépasse pas :
- 945 000 € pour les activités de vente de marchandises, de restauration et certaines prestations d’hébergement ;
- 286 000 € pour les prestations de services.
Ces seuils s’apprécient sur le chiffre d’affaires de l’année précédente. Des seuils majorés de 1 040 000 € et 323 000 € permettent, sous certaines conditions, de conserver ce régime en cas de dépassement en cours d’année.
Autre condition : la TVA due au titre de l’année précédente doit être inférieure à 15 000 €.
Ce régime permet de déposer une seule déclaration annuelle de TVA (CA12), avec généralement deux acomptes à verser en juillet et décembre.
À partir de 2027 : des déclarations plus fréquentes
Le régime simplifié de TVA sera remplacé par le régime réel normal, avec une déclaration appelée CA3.
Une déclaration tous les trimestres
Elle s’appliquera automatiquement aux entreprises dont le chiffre d’affaires, augmenté de certaines opérations particulières soumises à TVA, ne dépasse pas :
- 1 million d’euros pour l’année précédente ;
- 1,1 million d’euros pour l’année en cours.
Une déclaration tous les mois
Elle sera obligatoire pour les entreprises dépassant ces seuils.
En cas de dépassement de 1 million d’euros sur une année, sans franchir 1,1 million d’euros, l’entreprise pourra conserver ses déclarations trimestrielles jusqu’à la fin de l’année. Elle passera aux déclarations mensuelles l’année suivante.
En revanche, si elle dépasse 1,1 million d’euros en cours d’année, elle devra passer aux déclarations mensuelles dès le mois du dépassement.
Bon à savoir : les déclarations mensuelles restent possibles sur option !
Même si votre entreprise relève normalement du régime trimestriel, vous pourrez choisir de déclarer votre TVA chaque mois.
Cette option devra être demandée auprès de votre service des impôts et s’appliquera pendant au moins quatre trimestres civils.
Et concrètement, qu’est-ce que cela change pour votre entreprise ?
Prenons l’exemple d’une entreprise de prestations de services réalisant 150 000 € de chiffre d’affaires annuel et relevant actuellement du régime simplifié de TVA.
Aujourd’hui : elle dépose une déclaration annuelle CA12 et verse généralement deux acomptes de TVA en juillet et décembre, avec une régularisation lors de la déclaration annuelle.
À partir de 2027 : elle devra déposer une déclaration CA3 tous les trimestres et payer la TVA réellement due pour chaque période.
Par exemple, si elle a collecté 6 000 € de TVA sur ses ventes au cours du premier trimestre et qu’elle peut déduire 2 000 € de TVA sur ses achats, elle devra déclarer et payer 4 000 € de TVA au titre de ce trimestre.
Ce qui change donc, ce n’est pas le calcul de la TVA, mais le rythme de déclaration et de paiement.
Pour l’entreprise, cela signifie qu’il faudra disposer plus régulièrement des factures d’achats et de ventes, tenir sa comptabilité à jour et anticiper les échéances de paiement.
Cela peut aussi avoir un impact sur la trésorerie : les versements seront plus fréquents, mais correspondront à la TVA réellement due pour chaque période, plutôt qu’à des acomptes calculés sur l’année précédente.
Comment se déroulera la transition ?
Bonne nouvelle : aucune démarche particulière n’est nécessaire pour changer de régime.
L’administration fiscale effectuera automatiquement le passage au nouveau système.
Pour les entreprises dont l’exercice comptable se termine au 31 décembre :
- Une dernière déclaration annuelle CA12 devra être déposée en 2027 pour la TVA de 2026.
- Les premières déclarations CA3 porteront sur janvier 2027 ou sur le premier trimestre 2027, selon la situation de l’entreprise.
- Les acomptes habituels de juillet et décembre disparaîtront au profit du paiement de la TVA selon la nouvelle périodicité.
Pour les entreprises dont l’exercice comptable ne correspond pas à l’année civile, des dispositions transitoires spécifiques sont prévues.
Pourquoi anticiper dès maintenant ?
Même si le changement de régime est automatique, cette réforme implique une évolution de l’organisation comptable.
Il faudra notamment assurer un suivi plus régulier de la TVA, transmettre les documents comptables plus fréquemment et anticiper les nouvelles échéances.
Cette réforme intervient également dans le contexte de la généralisation de la facturation électronique, qui contribuera à faire évoluer les pratiques de gestion des entreprises.
Et si vous ne facturez pas de TVA ?
Les entreprises bénéficiant de la franchise en base de TVA ne sont pas concernées par ces nouvelles obligations déclaratives tant qu’elles restent sous ce régime.
De même, les activités bénéficiant d’une exonération de TVA ne sont pas concernées au titre de leurs seules opérations exonérées.
À noter également : cette réforme ne supprime pas le régime simplifié d’imposition des bénéfices, qui reste distinct du régime de TVA. Le régime simplifié agricole de TVA est également maintenu.
À retenir
La réforme ne change pas le principe de la TVA, mais elle modifie son rythme de déclaration et de paiement.
Pour les entreprises habituées à une seule déclaration annuelle, le passage à des déclarations trimestrielles ou mensuelles représente un changement important à préparer dès maintenant.

Chez AGAO & EXPERTISES, nous sommes à vos côtés pour anticiper cette réforme et vous accompagner dans sa mise en œuvre.
Nos conseillers sont à votre disposition pour répondre à vos questions, vous aider à comprendre les conséquences de ces nouvelles obligations sur votre activité et vous guider dans l’adaptation de votre organisation comptable.
Notre objectif : vous permettre d’aborder ces changements sereinement, avec des conseils concrets et adaptés à votre situation.